Niedozwolone klauzule w umowie - kiedy zapis Cię nie wiąże
Podpis pod umową nie oznacza, że wszystkie jej zapisy są skuteczne. Prawo chroni konsumenta przed klauzulami niedozwolonymi (abuzywnymi) - a taki zapis nie wiąże, nawet jeśli go podpisałeś. Ten wpis tłumaczy, po czym poznać klauzulę abuzywną, jaki ma skutek i gdzie to sprawdzić.
Czym jest klauzula niedozwolona
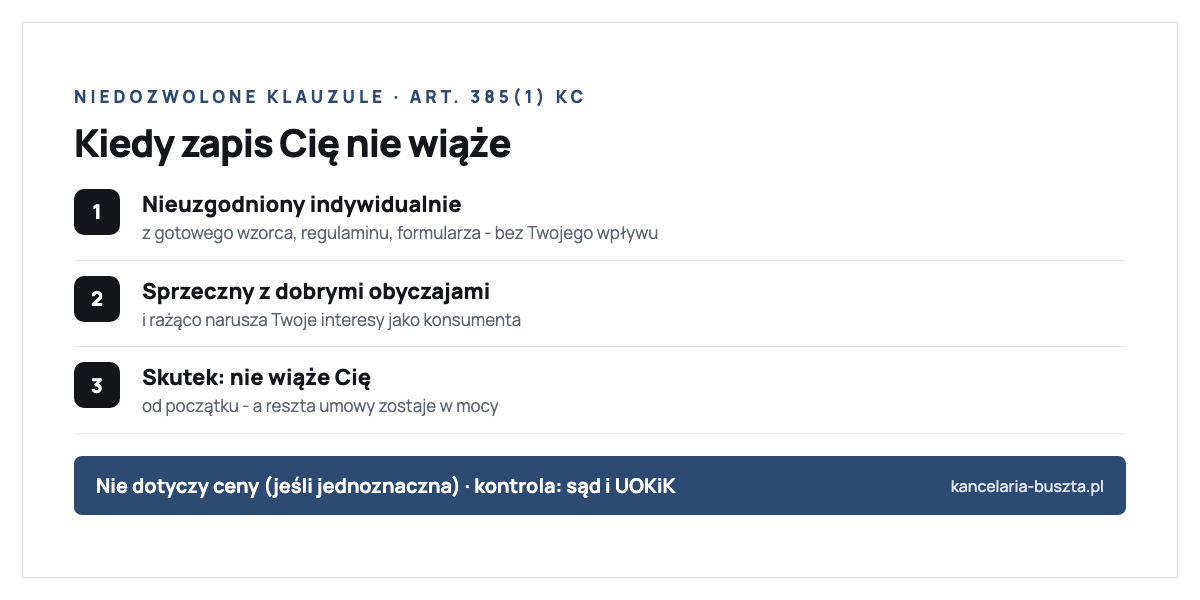
Podstawą jest art. 385(1) Kodeksu cywilnego. Postanowienie umowy z konsumentem jest niedozwolone, jeśli spełnia łącznie warunki:
- jest nieuzgodnione indywidualnie - pochodzi z gotowego wzorca (regulamin, formularz), na który konsument nie miał rzeczywistego wpływu,
- jest sprzeczne z dobrymi obyczajami,
- rażąco narusza interesy konsumenta.
Ocena ta nie obejmuje głównych świadczeń (np. samej ceny), o ile zostały sformułowane jednoznacznie.
Skutek: zapis nie wiąże, umowa zostaje
To najważniejsze i często zaskakujące: klauzula niedozwolona nie wiąże konsumenta od samego początku, z mocy prawa. A jednocześnie reszta umowy pozostaje w mocy - strony są związane umową w pozostałym zakresie. Nie trzeba więc kwestionować całej umowy, żeby pozbyć się jednego krzywdzącego postanowienia. Najgłośniejszym przykładem działania tego mechanizmu były klauzule przeliczeniowe w kredytach „frankowych”.
Typowe niedozwolone zapisy
Kodeks cywilny podaje przykładowy katalog (art. 385(3)) - w razie wątpliwości za niedozwolone uznaje się m.in. postanowienia, które:
- wyłączają lub ograniczają odpowiedzialność przedsiębiorcy wobec konsumenta,
- pozwalają przedsiębiorcy jednostronnie zmieniać umowę bez ważnej przyczyny,
- nakładają na konsumenta rażąco wygórowaną karę umowną,
- narzucają właściwość sądu według siedziby przedsiębiorcy.
Gdzie to sprawdzić i jak reagować
- Katalog ustawowy - art. 385(3) KC wskazuje typowe klauzule podejrzane.
- UOKiK - Urząd Ochrony Konkurencji i Konsumentów publikuje klauzule uznane za niedozwolone i wydaje decyzje w tej sprawie.
- Sąd - o abuzywności konkretnego zapisu w Twojej umowie ostatecznie rozstrzyga sąd.
Jeśli sprzedawca powołuje się na krzywdzący zapis, warto znać też podstawy reklamacji z rękojmi oraz prawo do odstąpienia od umowy zawartej przez internet. Więcej praktycznych tematów znajdziesz w poradniku konsumenckim. Jeśli w Twojej umowie jest zapis, który wygląda na niedozwolony, zobacz, jak pomagam w sprawach cywilnych - a z pytaniem do tej treści po prostu napisz.
Zobacz też, jak przy błędach banku działa sankcja kredytu darmowego.
Stan prawny na 5 sierpnia 2026 r. Podstawy: art. 385(1), 385(2) i 385(3) Kodeksu cywilnego (niedozwolone postanowienia umowne). Treść ma charakter informacyjno-edukacyjny - nie stanowi porady prawnej, a każda sprawa jest indywidualna.