Sankcja kredytu darmowego - kiedy oddajesz kredyt bez odsetek
„Sankcja kredytu darmowego” brzmi technicznie, a kryje jedno z najmocniejszych narzędzi konsumenta: przy błędach banku w umowie możesz oddać tylko pożyczony kapitał - bez odsetek i prowizji. Ten wpis wyjaśnia, kiedy sankcja przysługuje, jak działa i dlaczego kluczowy jest termin roku.
Na czym polega sankcja
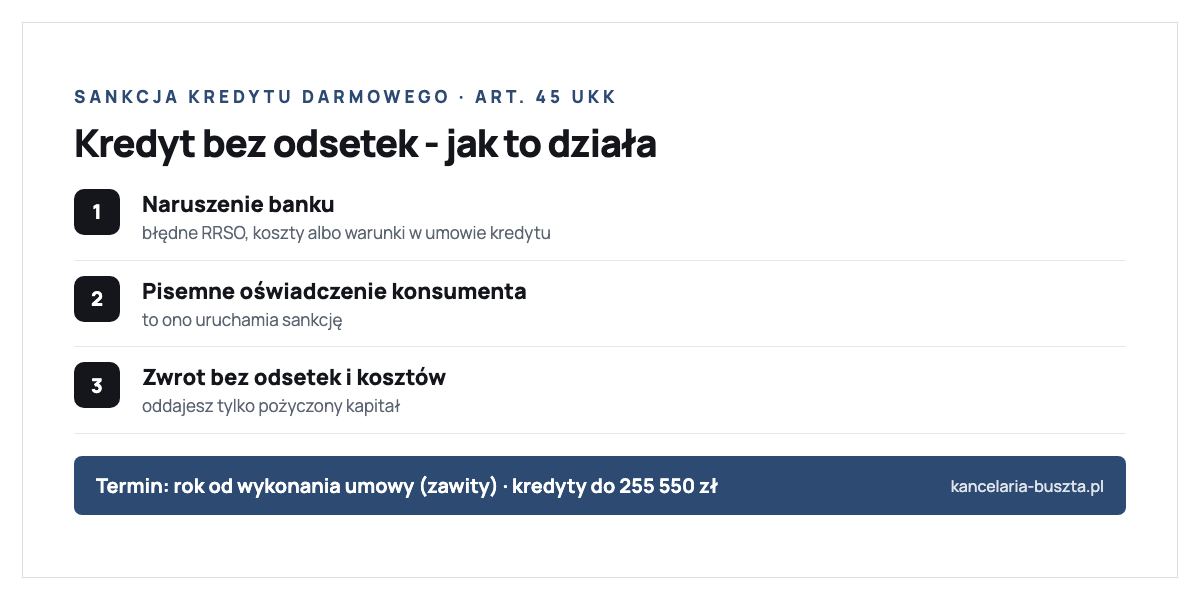
Podstawą jest art. 45 ustawy o kredycie konsumenckim. Jeśli kredytodawca naruszył określone obowiązki przy zawieraniu umowy, konsument - po złożeniu pisemnego oświadczenia - zwraca kredyt bez odsetek i innych kosztów kredytu, w terminie i w sposób ustalony w umowie. W praktyce oznacza to, że oddajesz bankowi dokładnie tyle, ile pożyczyłeś.
Jakie błędy banku ją uruchamiają
Sankcja jest reakcją na naruszenie obowiązków wskazanych w ustawie - najczęściej dotyczą one treści i formy umowy oraz informacji o kosztach. W praktyce chodzi m.in. o:
- błędne lub brakujące RRSO (rzeczywistą roczną stopę oprocentowania),
- wadliwie podaną całkowitą kwotę do zapłaty,
- niejasne zasady naliczania kosztów i ich zmiany,
- braki w informacjach o warunkach spłaty.
Ocena, czy doszło do naruszenia, wymaga analizy konkretnej umowy - podobnie jak przy niedozwolonych klauzulach, tu również liczy się to, co dokładnie zapisano (i czego zabrakło) w dokumencie.
Kluczowy termin: rok
To najważniejsze ograniczenie. Oświadczenie o skorzystaniu z sankcji można złożyć w terminie roku od dnia wykonania umowy (art. 45 ust. 5). To termin zawity - po jego upływie uprawnienie wygasa. Uwaga: sporne bywa, od kiedy liczyć „wykonanie umowy” (od wypłaty kredytu czy od jego pełnej spłaty), dlatego z analizą nie warto zwlekać.
Czego dotyczy
Sankcja obejmuje kredyty konsumenckie w rozumieniu ustawy - udzielane konsumentowi, co do zasady do kwoty 255 550 zł: kredyty gotówkowe, ratalne, pożyczki. Nie obejmuje umów, które nie są kredytem konsumenckim w rozumieniu tej ustawy.
Więcej praktycznych tematów znajdziesz w poradniku konsumenckim. Jeśli podejrzewasz, że Twoja umowa kredytu ma wady, zobacz, jak pomagam w sprawach cywilnych - a z pytaniem do tej treści po prostu napisz.
Stan prawny na 7 sierpnia 2026 r. Podstawa: art. 45 (w związku z art. 29-33) ustawy z 12.05.2011 r. o kredycie konsumenckim. Ocena naruszeń zależy od treści konkretnej umowy. Treść ma charakter informacyjno-edukacyjny - nie stanowi porady prawnej, a każda sprawa jest indywidualna.